
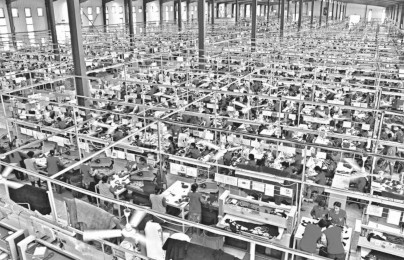
 Bangladeş, sanayide tek mahareti olan bir ülke. İhracat gelirlerinin yüzde seksen dördü, çoğu kadın olan işçilerin Batılı pazarlar için makine gibi ürettiği hazır giysiler.
Ne var ki, COVID-19 pandemisinden bu yana küresel talep düştü, markalar ve perakendeciler kaçıp gitti, fabrikalar kapanırken bir milyon hazır giyim işçisi −ülkenin hazır giyim sektöründeki iş gücünün dörtte biri− işten çıkarıldı.
27 Mayıs’ta, ülkedeki hazır giyim fabrikası sahiplerinin en büyük ticaret örgütü Bangladeş Hazır Giyim Üreticileri ve İhracatçıları Birliği (BGMEA), Jaegar ve Peacocks gibi markaların sahibi İngiliz milyarder Philip Day’in Edinburgh Woollen Mill (EWM) şirketine bir yazı göndererek, 25 Mart’tan önce gönderilen giysilerin parasını ödemesini istedi ve şirketi kara listeye almakla tehdit etti.
BGMEA başkanı Rubana Huq, EWM’yi hedeflemelerinin sadece bir başlangıç olduğunu söyledi. Bu tavır, sektör tarihinde görülmemiş bir şeydi.
Pandemi ve ekonomik etkileri, Monopson Kapitalizm: Ter Dökme Atölyelerinin Alacakaranlığında Güç ve Üretim* adlı kitabımda özetlediğim değişen dinamiklerin çoğunu hızlandırdı. Gerçekten de, COVID-19 krizi, küresel markaların yıllardır süren aşırı yayılmalarının ve hazır giyim sanayisinde tedarikçilerin büyümesi, birleşmesi ve örgütlenmesinin doğurduğu sonuçları gözler önüne serdi.
Hazır giyim sektöründe güç her zaman iki eksen etrafında dönmüştür. İlk eksen işçiler ve fabrika sahipleri arasında, ikincisi ise Bangladeş gibi fakir ülkelerdeki fabrika sahipleri ile Birleşik Krallık gibi zengin ülkelerdeki büyük markalar/perakendeciler arasındaki güç dengesizlikleriyle ilgilidir.
Hazır giyim ve ayakkabı sektörlerindeki ter dökme atölyesi (sweatshop) koşullarının sürebilmesi, büyük oligopolcü alıcıların (markalar ve perakendeciler) birçok küçük tedarikçi karşısında yüksek bir Monopson Güç Derecesini (Degree of Monopsony Power, DMP) koruduğu parçalara bölünmüş değer zincirlerine bağlıydı. Monopsoni [alıcı tekeli], basitçe, çok sayıda tedarikçiniz ve az sayıda alıcınız olduğunda söz konusudur.
Tarihsel olarak, markalar ve perakendeciler için büyüme stratejisi, düşük değerli, düşük teknolojili bir üretim sürecine dayanıyordu, böylece sektör yüksek düzeyde küreselleşebiliyordu.
Bu dinamik düşük marjlı üreticileri sürekli bir istikrarsızlık durumunda bıraktı; bir satın alma sözleşmesini kaybetmenin tetikleyeceği amansız varoluşsal tehdit altında marka gücünün yörüngesinden kaçmak ve kendi gelişimlerini sürdürmek için gerekli sermayeyi bir araya getiremiyorlardı.
Düşük değerli, yüksek DMP’li yapının sürmesi, işçilerin üretim noktasında taleplerini yükseltmelerini imkânsızlaştırdı.
Perakende markaları yüz yılı aşkın bir süredir fabrika sahipleri arasında ihale savaşları çıkararak kârlarını en üst düzeye çıkardı. Fabrika sahipleri de rekabetçi kalmak ve yaşayabilmek için işçiler üzerindeki baskıyı artıracaktı.
Bu zincirleme reaksiyonun üretim alanı ucundaki işçilerin payına da yoksulluk ücretleri, giderek bozulan işyeri standartları ile artan fabrika yangınları ve çöküş olayları düştü. Adını koyarsak, 1129 işçinin öldüğü ve çok daha fazlasının yaralandığı Dakka’daki Rana Plaza’nın 2013 çöküşü. İnsanlığın modern tarihinde yaşanan en ölümcül yapısal yıkımdı bu ve sweatshop’un kalıcı mirasının sembolüydü.
Ancak küreselleşme dönemine girdiğimizde, her liberalleşen sınırla sektöre girebilen tedarikçi firmaların sayısı arttı ve bu da Monopson Güç Derecesini yükseltti.
Kitapta da gösterdiğim gibi, markalar ve perakendeciler konsolide oldu, tekel gücü dereceleri arttı ve zamanla bir gömlek veya ayakkabı için ödemeye hazır oldukları fiyat düştü. Giderek daha az sayıda tedarikçi, artan biçimde oligopolcüleşen markaların ve perakendecilerin fiyat talepleri karşısında yarışta kalabiliyordu.
Bunun sonucunda küçük ve orta ölçekli tedarikçiler rekabet edemediler ve büyük tedarikçiler tarafından satın alındılar, ki bu da Monopson Güç Derecesini (DMP) düşürdü.
Sermaye için, bazen örtüşen mevzuat ve pazar biçiminde iki tür mekânsal katılığın, işçiler için bozucu potansiyeli artırdığını ortaya koyuyorum. Başka bir deyişle, tedarik zinciri ne kadar esnek olursa, tedarik zincirinde aksamalara neden olan işçilerin yerine başkalarını koymak o kadar kolaydır. Tersine, daha fazla katılık, daha büyük bozucu potansiyel demektir.
Sanayi kapitalizminin ilk yıllarında, 1800’lerin ortalarında işçi eylemliliğinin hareket ettiği yasal gri alan, işverenler ve devlet ile daha resmi bir işbirliğine yol açtı. 1930’larda, 1970’lere kadar, yüksek düzeyde bir düzenleyici (mevzuat) mekânsal katılık, monopson güç derecesini (ya da tedarikçilerin alıcılara oranını) sınırladı, emeğe ekonomiyi kıpırdatacak daha güçlü bir kaldıraç verdi, yeni bir güç sendikal hareket ve toplu iş sözleşmeleriyle kendini gösterdi.
1960’ların ve 1970’lerin krizinden önce, özellikle ABD ve İngiltere’deki Batılı hazır giyim işçilerine korumacılık kalkan oluyordu. Bu, alıcıların tekelci gücünü frenledi ve sendikaların “işi kovalama” ihtiyacını ABD ve Kanada’nın bazı yerleriyle sınırladı.
Ne var ki, kriz yeni bir ticari liberalleşme çağını başlattı — bu, sermaye hızla Üçüncü Dünya’ya akarken aynı sendikaları önemli ölçüde izole eden daha düşük derecede düzenleyici mekânsal katılıktı.
Küresel Kuzey’deki sendikalar, 1974’deki Çok Elyaflılar Anlaşması (Multifibre Agreement, MFA) ile hazır giyim sermayesinin çıkışını azaltmaya çalıştı. MFA, ithalat kotaları koyarak büyük ithalat pazarlarını (ABD, Kanada ve Avrupa) kısmen kısıtladı.
Oysaki sonuç, daha geniş bir alana yayılan bir üretim aparatı oldu ve MFA bir nebze düzenleyici mekânsal katılık sağlasa da, bu herhangi bir yerdeki işçilerin kolektif güçlerini göstermesi durumunda sermayenin kolayca mekânsal çözümleri devreye sokmasını engellemeye yetmedi.
2005’de MFA’nın sona ermesi, sanayinin düzenleyici mekânsal katılık rejiminin de resmi sonu oldu. Bunun ardından küresel alıcılar üretimi bir avuç ucuz ama emeğin bol olduğu ülkeye yönlendirdi.
Deregülasyonun sonucu, aynı anda hem daha yüksek DMP (dolayısıyla alıcıların daha büyük bir değeri ele geçirmeleri) ve daha düşük mekânsal katılık (ve dolayısıyla işçiler için daha az yapısal güç) olmuştur, çünkü esnek tedarik zincirleri işçilerin bozucu potansiyelini sınırlamıştır.
Üreticiler, emeğin bol olduğu ülkelerde sözleşmelere dönük yoğun rekabete yanıt olarak konsolidasyona başladığında ise, alıcı DMP’si kademeli olarak küçüldü. Bu da pazar biçiminde bir mekânsal katılığa yol açtı. Diğer bir ifadeyle, büyük perakende marka oligopolleri, ölçek ekonomisi ve entegrasyonla artan kârlardan yararlanırken aynı zamanda giderek oligopolleşen taşeron üreticilere yavaş yavaş bağımlı hale gelmeye başladılar.
Ortaya giderek kireçlenen ortakyaşar (simbiyotik) −küresel alıcıları küresel tedarikçilere kenetleyen− bir ilişki çıktı. Bu, tedarikçi ucundaki sermaye entegrasyonunu, yatay olarak, fabrikaların büyümesiyle, fabrikadan depolamaya, lojistikten perakendeye kadar pekiştirdi.
Bu noktada, sektörün en “değerlenebilir” bölümlerindeki tedarikçiler, pazardaki yerlerini yüksek giriş engelleriyle (teknoloji vb.) koruyarak ve tedarik zinciri içinde daha fazla ağırlıklarını koyarak gelişkin firmalar haline gelmişlerdi.
Emek ise, bu son aşamaya geçilmeden önce, haklara dayalı bir çerçevede (kurallar, denetimler, vb.) örgütlenen kampanyalar başlatıyordu. Ancak küreselleşmiş, dikey olarak parçalara ayrılmış bir sanayi ile mücadele etmek için yeterli bir zemine sahip değildi.
Şimdi ise, merkezileşme ve pazarın mekânsal katılığı, söz konusu işgücünü çok daha önemli hale getirdi, göreceli yapısal güçlerini önemli ölçüde artırdı. Artık kolayca elden çıkarılamazlar.
Mevzuat ve pazarla ilgili mekânsal katılığın her birinin kendi itici güçleri, altında yatan mantıkları ve geliştikleri bir bağlam var. Ancak her ikisi de küresel alıcılar için kısıtlamalar getiriyor, ve dolayısıyla monopson güç derecesini, değer dağılımını, ve asıl önemlisi değer zincirindeki işçilerin bozucu gücünü belirliyor.
Küresel COVID-19 salgını ve ekonomik kriz yalnızca yukarıda ana hatları verilen monopsoni mantığını güçlendirecektir. Belirli tedarikçilerin büyümesi ve birleşmesine ek olarak, tedarikçilerin ulusal düzeyde işveren derneklerinde örgütlenmesi artmaktadır.
Bangladeş liderliğinde, BGMEA ve Bangladeş Triko Üreticileri ve İhracatçıları Birliği (BKMEA) tedarikçi çıkarlarının en açık sözlü temsilcileri haline geldiler. EWM örneğinde olduğu gibi markalara açıkça meydan okudular ve mevcut krizde adil olmayan satış koşullarına, markaların ve perakendecilerin tek taraflı hareketlerine karşı kamuoyuna daha fazla açıklamalar yaptılar.
Kamboçya’da, Kamboçya Hazır Giyim Üretim Birliği (GMAC), markaları sözleşmelerine uymaya çağıran, daha yumuşak da olsa, benzer bir duruş sergiledi.
Kore’de, belirli olaylara yönelik tedarikçi grupları oluştu, örneğin 15 tedarikçiye 100 milyon ABD Doları’nın üzerinde borcu olan Forever 21’in iflasında ve on büyük tedarikçiden oluşan bir gruba daha da fazla borcu olan Kohl’s olayında olduğu gibi. Bu, Kore Tekstil Sanayileri Federasyonu’nu muhafazakâr duruşundan vazgeçmeye, markalarla ve perakendecilerle çatışma yönünde harekete geçmeye zorluyor.
Crystal Group, MAS Holdings ve Esquel Group gibi tedarikçiler o kadar güçlü ki, kamuoyuna seslenmelerine gerek kalmıyor, müşterileri olan markalar ne siparişleri iptal etmeye ne de indirim talep etmeye çalışıyorlar. Sürü seyrekleştikçe, bu büyük sermaye holdinglerinin hızı, maliyeti ve kapasitesi çapında üretim yapabilecek fazla alternatif kalmıyor.
Bangladeş’de ve Kamboçya’da, ve Kore’de kurulu tedarikçiler söz konusu olduğunda, tedarikçi örgütü onlara markalardan sözleşmelerine uymalarını talep etme ve bir boykotla tehdit etme gücü veriyor. Ancak bu yalnız bireysel tedarikçilerin büyümesi ve birleşmesiyle rekabetçi dinamiklere rağmen ortak çıkarlarını ifade eden bir örgütü sürdürebilmeleri sayesinde oluyor.
Bu kriz sadece tedarikçilerin büyümesini, konsolidasyonunu ve örgütlenmesini gözler önüne sermekle kalmıyor, aynı zamanda zayıf tedarikçilerin batması ve daha büyük sermaye holdingleri tarafından devralınmasıyla yeni bir konsolidasyon dalgasına önemli ölçüde katkıda bulunacak.
Krizin getirdiği elenme, sanayideki fazla üretim kapasitesinin büyük bölümünü yok edecek ve geri kalan tedarikçileri markalar ve perakendeciler karşısında daha da güçlendirecek. Gerçekten de, rekabetin altında yatan mantık COVID-19 kriziyle bir araya geldiğinde tedarikçi ucundaki konsolidasyonu desteklemekte, düşen DMP’ye bağlı olarak esnekliği azalan tedarik zincirlerine neden olmaktadır.
Bu değişiklikler tedarikçiler ve çalışanlar için yeni olanaklar sunmaktadır. Nasıl ki düzenleyici mekânsal katılık dönemi monopson güç derecesini sınırladıysa, bu işçilerin pazarlık gücünü artırdıysa, Pazar biçimindeki mekânsal katılık dönemi de tedarikçi firmaların taleplerinin artışına şahit oluyor. Nitekim, işçiler gittikçe güçlenen işverenlerine karşı bozucu güçlerini ortaya koyuyorlar, bu da ter dökme atölyeleri çağının alacakaranlığını işaret ediyor olabilir.
Ashok Kumar, Marksist sosyoloji blog’u, 24 Haziran 2020.
Ashok Kumar, Londra Üniversitesi Birbeck’de Uluslararası Siyasal İktisat bölümünde öğretim üyesidir. Makale Ashok Kumar’ın 2020’de Cambridge Üniversitesi Yayınlarından çıkan kitabını* özetlemekte ve yansıtmaktadır.
* Monopsony Capitalism: Power and Production in the Twilight of the Sweatshop Age. Ter dökme/terleme atölyeleri olarak çevirebileceğimiz sweatshop kavramı, ilk olarak 19. Yüzyılın ortalarında İngiltere ve ABD’de ortaya çıkmıştır. Genellikle hazır giyim sektöründe, işçilerin çok düşük ücretlere, uzun saatler, sağlıksız, tehlikeli, kimi işçi lehine yasaları hiçe sayan koşullarda çalıştığı işyerlerini ifade eder. [ç.n.]
Çeviri: Kızılcık.